东南亚数据中心军备竞赛按下暂停键
2026年初,泰国的数据中心行业正处于上升期。该国投资促进委员会最近批准了来自Tiktok、阿联酋的Skyline数据中心和新加坡的Bridge数据中心的数据中心项目,计划总投资额达$27bn。
然而,随着时间推移,曾经看似新工业巨无霸的势头已戛然而止。泰国在2026年9月暂停了49个项目的建设和117个项目的批准决定,因为越来越担心缺乏足够的细节进行监管和监测。泰国并非孤例。在邻国印度尼西亚,该国人口最多的省份西爪哇省省长因缺乏许可和环境评估程序不完整,叫停了一个数据中心的建设。
随着全球AI使用量的激增推动数据中心需求增加,东南亚已成为亚太地区一个意想不到的增长中心。尽管中国在该地区拥有最大的运营数据中心容量,但房地产公司Cushman and Wakefield 2026年的报告显示,东南亚拥有亚太地区在建数据中心容量的最大份额,约占总量的50%。马来西亚和泰国占据了该容量的很大一部分。
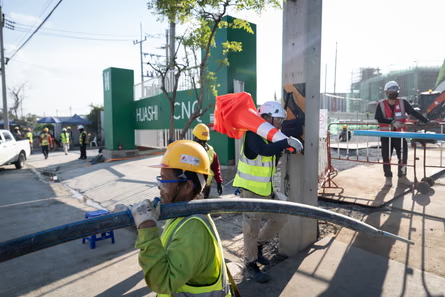
2026年10月23日,泰国春武里府GSA Data Center 02建设现场的全景,这是一个由Gulf Development、Advanced Info Service和Singtel Group联合开发的多设施超大规模项目。摄影:Matt Hunt/Anadolu/Getty Images
在2010年代,新加坡是东南亚领先的数据中心枢纽,阿里巴巴和Facebook等公司在那里开设了设施。然而,该城邦从2019年到2022年对新建数据中心实施了暂停令,因为它们是“水电密集型用户”,正如能源、贸易和工业部新闻稿所描述的。此后,在土地限制和可持续性要求下,审批变得严格,根据Cushman and Wakefield的数据,2023年至2026年间仅增加了95MW的运营容量。
随着LLMs的出现和AI使用的增加,相关数据中心需求在过去半个十年里激增,绝望的公司开始寻找新加坡以外的建设地点。马来西亚成为主要受益者,南部柔佛州的运营容量从2023年的94MW增长到2026年的1110MW,增幅超过十倍,另有3088MW在建或规划中。据州政府首席部长Menteri Besar Onn Hafiz Ghazi称,柔佛州已成为东南亚最大的数据中心枢纽,截至2026年吸引了$40bn的数据中心投资。主要运营商包括微软,该公司于2024年宣布在吉隆坡和柔佛州投资$2.2bn用于云和AI基础设施,以及澳大利亚数据中心公司AirTrunk,该公司表示计划投资$3bn,将其在柔佛州的数据中心从两个增加到四个。
东南亚其他国家正在追赶。印度尼西亚在大雅加达地区拥有1699MW的数据中心开发管道,并正在将巴淡岛开发为第二个枢纽。微软正在建设五个数据中心,作为在该国$1.7bn投资的一部分,新加坡数据中心运营商Princeton Digital Group和Digital Edge也在扩张。在泰国,曼谷的开发管道达到2084MW,而马尼拉和胡志明市等次级市场正在加速运营,基于Cushman and Wakefield的分析。
虽然建设更多数据中心的热潮吸引了整个地区的大额投资,但也给各国资源带来了压力。能源咨询公司Wood Mackenzie估计,柔佛州的数据中心目前已占该州总用电量的24%,到2035年这一比例可能增至40%。
“柔佛州数据中心开发的快速增长有可能造成局部电网接入瓶颈,并增加对输电网升级和新增电力供应能力的需求,”Wood Mackenzie研究分析师Alvin Tan表示。
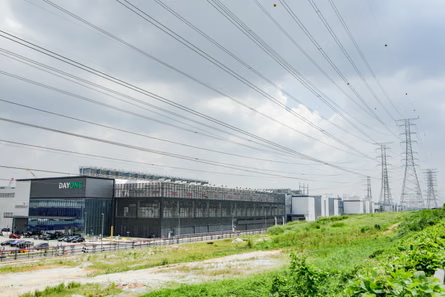
2026年10月27日,马来西亚柔佛州Kempas Tech Park的DayOne Data Centers Ltd园区及电力供应基础设施。摄影:Samsul Said/Bloomberg/Getty
泰国能源部长Akanat Promphan表示,数据中心需要大量由昂贵进口天然气发电的电力,并呼吁设立一个电价更高的新电力用户类别以反映这一需求。
数据中心的耗水倾向也是该地区官员关注的主要原因。柔佛州易旱,目前运营中的数据中心估计每天需要约675m立方米的水。在印度尼西亚,研究公司Tenggara Strategics的报告显示,许多数据中心采用水冷,且位于炎热潮湿的低地环境中,导致其用水量高于处于更有利温度环境下的设施。
在泰国,该国东部经济走廊的数据中心项目让居民担心对本已枯竭的水库造成压力。
“春武里府的Khlong Luang水库(泰国东部)是主要焦点,”研究与倡导组织EEC Watch研究总监Somnuck Jongmeewasin表示。“尽管水库浅且承压,当局仍将其水输送至工业园区,”他补充道。
跳过新闻通讯推广after newsletter promotion
当地社区开始意识到这些变化。2月,柔佛州发生了首次针对数据中心建设的公开抗议,示威者在中國ZData Technologies的一个项目现场纠察。抗议者表达了对施工场地靠近居民区造成的粉尘污染以及对供水潜在影响的担忧。
“虽然数据中心可能会创造大量投资和建设活动,但它们通常产生的长期就业机会少于许多其他需要相当数量的土地、电力和水的行业,”新加坡李光耀公共政策学院助理教授Jie-Sheng Tan-Soo表示。“因此,社区完全有理由问,它们在承担环境和基础设施成本的同时,是否得到了相称的收益份额。”
东南亚的数据中心运营商声称,他们正致力于使其设施更加资源高效。马来西亚顶尖的数据中心运营商之一Bridge数据中心在柔佛建设了一座水回收厂和管道网络,用于为即将明年投运的数据中心供冷;而亚太地区最大的数据中心平台之一AirTrunk,则在4月与污水处理运营商Johor Special Water宣布合作,将未使用的废水回收再利用,以满足其数据中心的运营需求。一位AirTrunk代表表示,其“园区设计旨在运行效率远高于传统数据中心,并融入先进技术以优化能源性能”,但未回复关于能效和能源优化数据的详细查询。
可持续发展挑战依然存在。微软表示,它正在研究东南亚的清洁能源项目,为其数据中心提供动力,但其发布的电源使用效率(Power Usage Effectiveness,PUE)——这一衡量数据中心能源效率的行业指标——的数据显示,其亚太地区设施的能源效率在全球最低。
资源压力迫使各国在批准新数据中心时变得更加审慎。新加坡的暂停令结束后,该国对新数据中心的审批已严格与包括能源效率和碳排放在内的多项因素挂钩。马来西亚已成立数据中心特别工作组以审查新项目,关注能源和水安全,且柔佛宣布不再批准Tier 1和Tier 2数据中心——这类数据中心每天耗水高达50m升,相当于25 million人的日常饮水需求。泰国则为新数据中心项目制定了审批框架,考虑能源和水用量,以及电力保障要求和对数据中心运营商更高的电价。
为推动数据中心的资源效率,Tan-Soo主张,各国政府应制定一体化政策框架,让数据中心运营商承担其所消耗资源的全部社会机会成本。
“东南亚日益意识到问题,但仅部分做好准备,”他说,且应对环境影响的准备需要与投资速度保持同步。