华尔街的恐慌指标可能正在闪烁买入信号
在本文中
.VIX
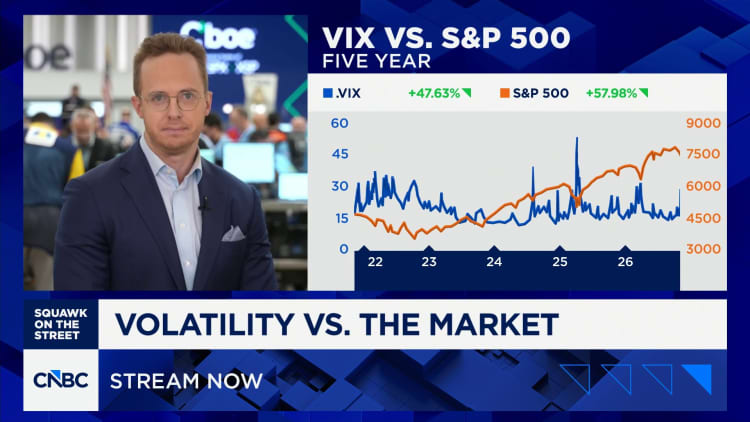
立即观看VIDEO2:4202:42Options Action:波动性与市场Options Action没有什么比一次好的抛售更能让交易者变成投资者——俗话说得好。这句格言呼应了一句更古老的格言的情感:街头流血时买入。
周四股市抛售之后,这些格言被证明是正确的,该抛售令芝加哥期权交易所波动率指数(VIX)出现了自2025年4月关税“解放”周以来最大的单日波动,此数据来自Bespoke投资集团。
自1990年以来,在VIX从低于20点上涨至少五点的19个案例中——周四它从16.6点飙升超过11点至28.2点——据Bespoke分析,三个月后标准普尔500指数的中位数回报为4.2%,六个月后为4.8%,且各时期回报为正的比例分别为68%和79%。
“这种从平静水平出现的急剧飙升就像夏天来的一阵雷阵雨,”Bespoke联合创始人Paul Hickey表示。“天空迅速变暗,阵风席卷,但最响的雷声和最亮的闪电不会持续太久。”
芝加哥期权交易所波动率指数,年内至今。可以肯定的是,数据确实显示这些风暴在短期内可能具有破坏性。此类事件发生后一个月的中位数回报为2.1%,但平均回报为负0.4%,这是因为1990年以及最近的2020年2月24日波动率激增后出现了一些大幅下跌,当时新冠抛售才刚刚开始。
根据X账号OddStats,在周四之前的股市历史上,只有另外12天标准普尔500指数下跌4%且纳斯达克100指数下跌6%——其中包括2025年“解放”周的一天,以及2020年疫情期间的三次。
科技波动性更为明显,纳斯达克100指数创下自2020年3月以来的最差一天。芝加哥期权交易所纳斯达克波动率指数VXN飙升超过13点至38.3,为自2025年4月11日以来的最高水平。
芯片商的抛售如此剧烈,以至于VanEck半导体ETF(SMH)的交易价格低于其净资产值。然而,周四收盘前,期权交易者在交易中仍偏向看跌,该ETF总共900,000份期权中有670,000份是看跌期权。据SpotGamma称,在总共交易的$1.7 十亿期权权利金中,$1.5 十亿来自看跌期权。
在Google上选择CNBC作为您的首选来源,不要错过商业新闻中最值得信赖的名称带来的每一刻。