菲利普·R·莱恩:货币政策沟通的科学与实践:欧洲央行的经验
演讲
货币政策沟通的科学与实践:欧洲央行的经验
欧洲央行执行委员会委员菲利普·R·莱恩在英格兰银行及其观察者会议上的主旨演讲
伦敦,2026年11月10日
货币政策不仅关乎最新的利率决定,还涉及对未来经济发展及塑造未来政策决策的因素的沟通。[1] 通过引导金融市场参与者的预期,中央银行沟通塑造整个期限和风险谱系上的金融市场价格,进而影响融资条件以及信贷、储蓄和投资决策。家庭和企业的决策也受其对货币政策信念的影响,而这些信念取决于中央银行如何沟通。[2]
我将把这次演讲分为两部分。在第一部分,我将回顾欧洲央行工作人员关于货币政策沟通科学的最新研究成果。[3] 在第二部分,我将从欧洲央行的角度讨论货币政策沟通的实践。
货币政策沟通的科学
数据可用性更高、计算能力增强以及人工智能的发展,极大地扩展了分析中央银行沟通的可用工具。直到最近,研究人员仍依赖基于词典的方法来量化货币政策声明和演讲的内容与基调。这涉及将与紧缩或宽松立场,或与不同的通胀和经济前景评估相关的特定词语和表达进行分类。[4] 机器学习技术和大语言模型(LLM)现在允许以更自动化的方式对大量文本进行广泛分析,考虑词语使用的上下文,而不仅仅依赖于单个词语或预定义表达的频率。[5]
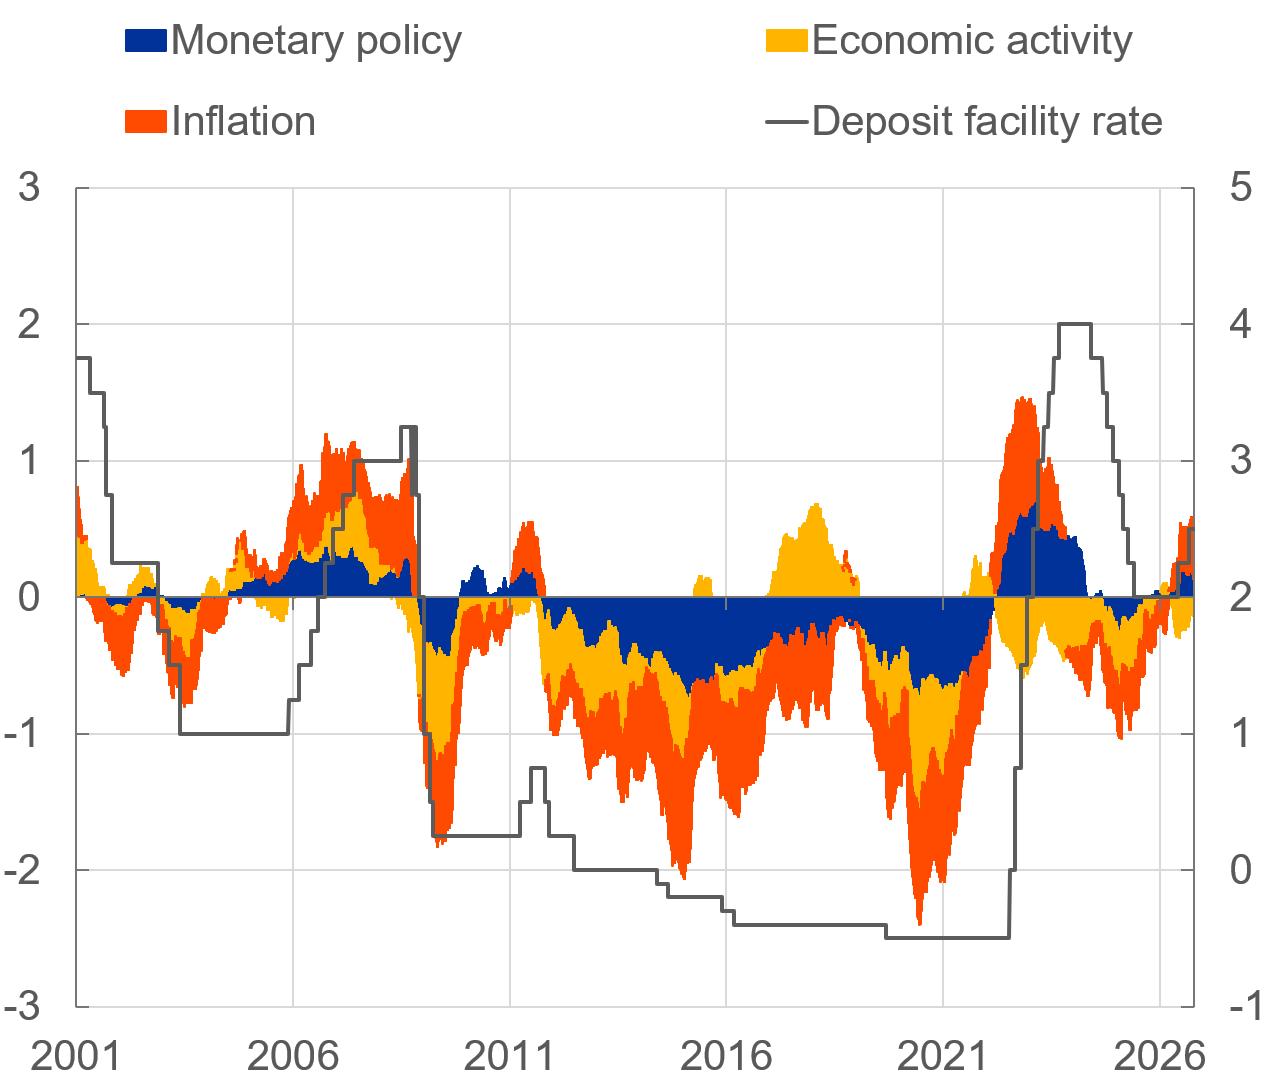
欧洲央行的最新研究说明了这些可能性。一组全新的、基于大语言模型的欧洲央行内部货币政策沟通基调衡量指标证实,在紧缩阶段基调会变得更加鹰派,在宽松期间则更加鸽派。这些沟通转变与存款便利利率的发展密切跟踪(图表 1,a 部分)。[6] 沟通的重要性还体现在研究发现,从欧洲央行货币政策声明中提取的信息可以改善未来几个季度欧元区核心通胀的预测,即使在控制欧元体系和欧洲央行工作人员预测的贡献后也是如此。[7]
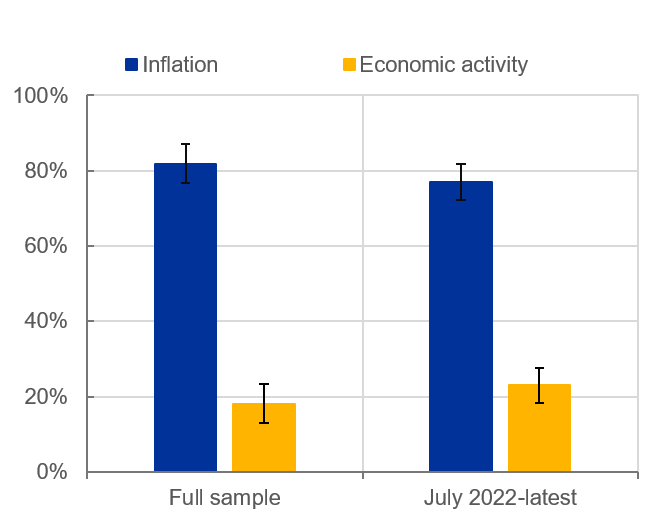
这些指标也可用于检验中央银行沟通是否遵循反映经济前景和政策立场的系统性模式。确实,证据表明中央银行倾向于以系统性方式沟通,遵循“沟通规则”。[8] 通过估计货币政策沟通基调、经济活动和通胀之间的系统性关系,欧洲央行工作人员发现,与我们的首要目标价格稳定一致,欧洲央行的货币政策沟通系统性地更侧重于通胀发展(图表 1,b 部分)。
因此,这些新工具为传统金融市场指标可能无法完全捕捉的沟通方面提供了有价值的见解。同时,使用这些工具需要仔细验证,因为结果取决于问题的表述方式和用于训练的数据。[9]
图表 1
欧洲央行沟通语调与“泰勒类型”沟通规则权重的演变
a) 基于大语言模型的情感评分与存款便利利率(DFR)
b) 将货币政策语调与通胀及经济活动语调相联系的估计沟通规则
(左侧:评分(中性为 0,鹰派高于 0,鸽派低于 0);右侧:存款便利利率(百分比))
(标准化回归系数)
来源:欧洲央行工作人员计算。
注释:a 部分:三种沟通维度的情感评分(左侧刻度)和 DFR(右侧刻度)。“货币政策”捕捉围绕政策决定的沟通基调,“经济活动”反映对经济发展的评估,“通胀”捕捉与价格发展相关的信号。评分为零表示基调中立,正值和负值分别表示鹰派和鸽派基调。情感评分计算为最近 30 篇文本评分的移动平均值。样本期为 2001 年 1 月 14 日至 2026 年 10 月 26 日。
b 部分:针对利用欧洲央行理事会会议时测得的基调、以通胀和经济活动权重之和约束为一的模型,对货币政策基调去均值数值与通胀及经济活动基调去均值数值进行回归所得的回归系数。须显线显示 95% 异方差和自相关一致置信区间。样本期为 2001 年 1 月 1 日至 2026 年 8 月 13 日。
金融市场
金融市场参与者密切关注中央银行沟通,因为它既提供关于经济和通胀前景的信息,也提供关于货币政策预期路径的信息。这两个维度对于资产定价和投资决策都至关重要。
央行沟通能够独立于实际政策变化之外,影响利率预期和金融状况。[10] 研究表明,金融分析师在欧洲央行管委会发布公告后会重新评估货币政策立场,同时考虑政策决定和随附的沟通内容。他们评估中的意外修正包含超出传统基于市场的货币政策意外的信息,并与经济和金融状况的显著影响相关联。例如,即使利率决定被广泛预期且产生很少即时市场反应,随附的沟通也可能导致市场分析师重新评估货币政策的限制性程度或其可能的演变。[11]
图表 2
沟通推动金融市场
按事件类型累计的无风险利率绝对高频变动
(基点)
来源:Akkaya, Y., Bitter, L., Grasso, A. 和 Amorim Cabaco, B. (2025),《从新闻发布会到演讲:欧洲央行货币政策沟通的影响》,《经济公报》第 1 期,欧洲央行。
注:按事件类型计算的一系列无风险收益率和主权收益率的累计绝对高频变动(括号内为平均绝对变动),使用 2004 年 1 月至 2023 年 10 月的数据计算。不同事件类型周围的高频窗口如下:货币政策新闻稿发布前后 -10 分钟至 +20 分钟;管委会新闻发布会开始前后 -10 分钟至 +75 分钟;管委会货币政策会议记录发布前后 -10 分钟至 +50 分钟;月度/经济公报发布前后 -10 分钟至 +80 分钟;除向欧洲议会发表声明外的演讲发布前后 -10 分钟至 +60 分钟;以及彭博新闻标题发布前后 -10 分钟至 +10 分钟。“OIS”代表隔夜指数掉期。
沟通的重要性超出了管委会会议范围。对数千次演讲、采访、听证会和其他事件的研究表明,会议期间的沟通可以影响各期限的市场利率。它可以帮助市场预测政策变化,特别是在紧缩周期之前,其随时间累积的效果可与政策公告的效果相媲美,尤其是在较长期限上(图表 2)。[12]
除了塑造对未来政策利率路径的预期外,沟通还更广泛地影响金融状况。欧洲央行沟通的基调可以影响货币政策不确定性和风险资产溢价。[13] 具体而言,金融市场对货币政策新闻的几个维度做出反应:当前政策利率、预期利率路径,以及市场和主权风险(图表 3 中分别为“目标”、“路径”和“风险”)。
图表 3
选定欧洲央行管委会会议的货币政策新闻
(标准差)
来源:彭博和欧洲央行计算。
注:该模型将隔夜指数掉期(1 个月、3 个月和 6 个月;1 年、2 年、5 年和 10 年)、10 年期主权收益率(德国、法国、意大利和西班牙)、一组风险资产(Eurostoxx 50、Eurostoxx Banks、Eurostoxx VSTOXX)和欧元/美元汇率的变动分解为三个因素:利率目标、路径和风险。平均利率不确定性基于 1 年期远期 3 月 Euribor 的期权隐含标准差。最新观测值为 2026 年 10 月 29 日。
家庭和企业
与家庭和企业沟通面临与与市场沟通不同的挑战。与专业市场参与者不同,大多数家庭并不密切关注央行沟通。即使他们接触到央行信息,也可能以不同于市场分析师的方式解读其含义。我们在 2021 年货币政策战略评估中呈现的研究表明,关于新通胀目标的信息在宣布后几个月内仅触达了约十分之一的消费者。大多数人通过电视、广播和报纸了解新通胀目标,而非直接来自欧洲央行(图表 4)。[14]
图表 4
欧洲央行沟通如何触达家庭
消费者预期调查关于欧洲央行信息渠道的回答
(所有受访者的百分比份额)
来源:Ehrmann, M., Georgarakos, D. 和 Kenny, G. (2025),《央行与公众沟通带来的信誉收益》,《欧洲经济评论》,第 177 卷,第 105069 期。
注:对问题“在过去两个月中,您是否从以下任何来源看过或听到过关于欧洲央行 (ECB) 的信息?”的回答。图表按回答类别报告所有受访者的百分比份额。除“无信息”外,所有其他选项互不排斥,导致总和超过受访者的 100%。加权估计。最新观测值为 2026 年 8 月(最近一次消费者预期调查)。
然而,触达家庭只是过程的一部分。对通胀的关注随经济环境而变化。当通胀高企时,家庭和企业倾向于更加关注,而当通胀低且稳定时,关注度较低(图表 5)。[15] 这对货币政策传导至关重要。家庭和企业对未来通胀的看法,以及它们对央行将实现价格稳定的信心程度,塑造了它们如何设定工资和价格,以及当我们调整利率时如何调整支出和储蓄。[16]
当通货膨胀率较高时,家庭往往更加关注,但他们也可能对已知的信息反应较弱。这凸显了根据经济环境调整沟通方式的重要性,以确保在通货膨胀率较低时信息能够传达给家庭,而在通货膨胀变得更加突出时,提供清晰、相关且信息丰富的解释。[17]
家庭通常根据货币政策如何直接影响其经济状况来解读货币政策。欧元区消费者倾向于将货币政策主要与借贷成本联系起来,而不是直接与通货膨胀联系起来。那些强调借贷成本渠道的人,在计划支出决策中对利率上升的反应也可能更强烈。[18]
企业的预期对货币政策传导也至关重要。他们对未来通货膨胀的看法会影响定价、工资设定和投资决策,并最终影响通货膨胀本身的演变。最近的证据表明,企业对通货膨胀的关注程度随着时间的推移而有很大差异,在通货膨胀压力变得更加明显时会增加(图表5,面板b)。
图表 5
家庭和企业对通货膨胀的关注度
a) 家庭通货膨胀关注度、认知和预期
b) 企业对通货膨胀和通货膨胀风险的关注度
(文章相对数量指数(左轴);年度百分比变化(右轴))
(提及通货膨胀关键词的句子的横截面平均值,三个月移动平均值)
面板a:来源:参见 Aarab, I.、Bańbura, M.、Bobeica, E. 和 Leguay, E. (2025) 中的图表B,《监测新闻中对通货膨胀的关注度》,经济公报,第6期,欧洲央行。
注释:新闻中的通货膨胀关注度是使用每日指数的28天移动平均值计算的。通货膨胀认知和通货膨胀预期显示了欧洲央行消费者预期调查中以实线报告的平均利率,以及以虚线报告的中位数利率。最新的观测数据中,新闻中的通货膨胀关注度和HICP通货膨胀率为2026年9月,过去12个月的通货膨胀认知和一年后的通货膨胀预期为2025年8月。
面板b:来源:Battistini, N. 和 Trebbi, G. (2026),《需求驱动还是供给驱动?企业如何看待当前的通货膨胀》,欧洲央行博客,欧洲央行,7月29日。
注释:企业对通货膨胀的关注度是提及通货膨胀关键词的NL Analytics财报电话会议句子的横截面平均数量的三个月移动平均值。企业对通货膨胀风险的关注度是提及通货膨胀关键词以及风险或不确定性相关语言的NL Analytics财报电话会议句子的横截面平均数量的三个月移动平均值。
货币政策沟通的宏观经济影响
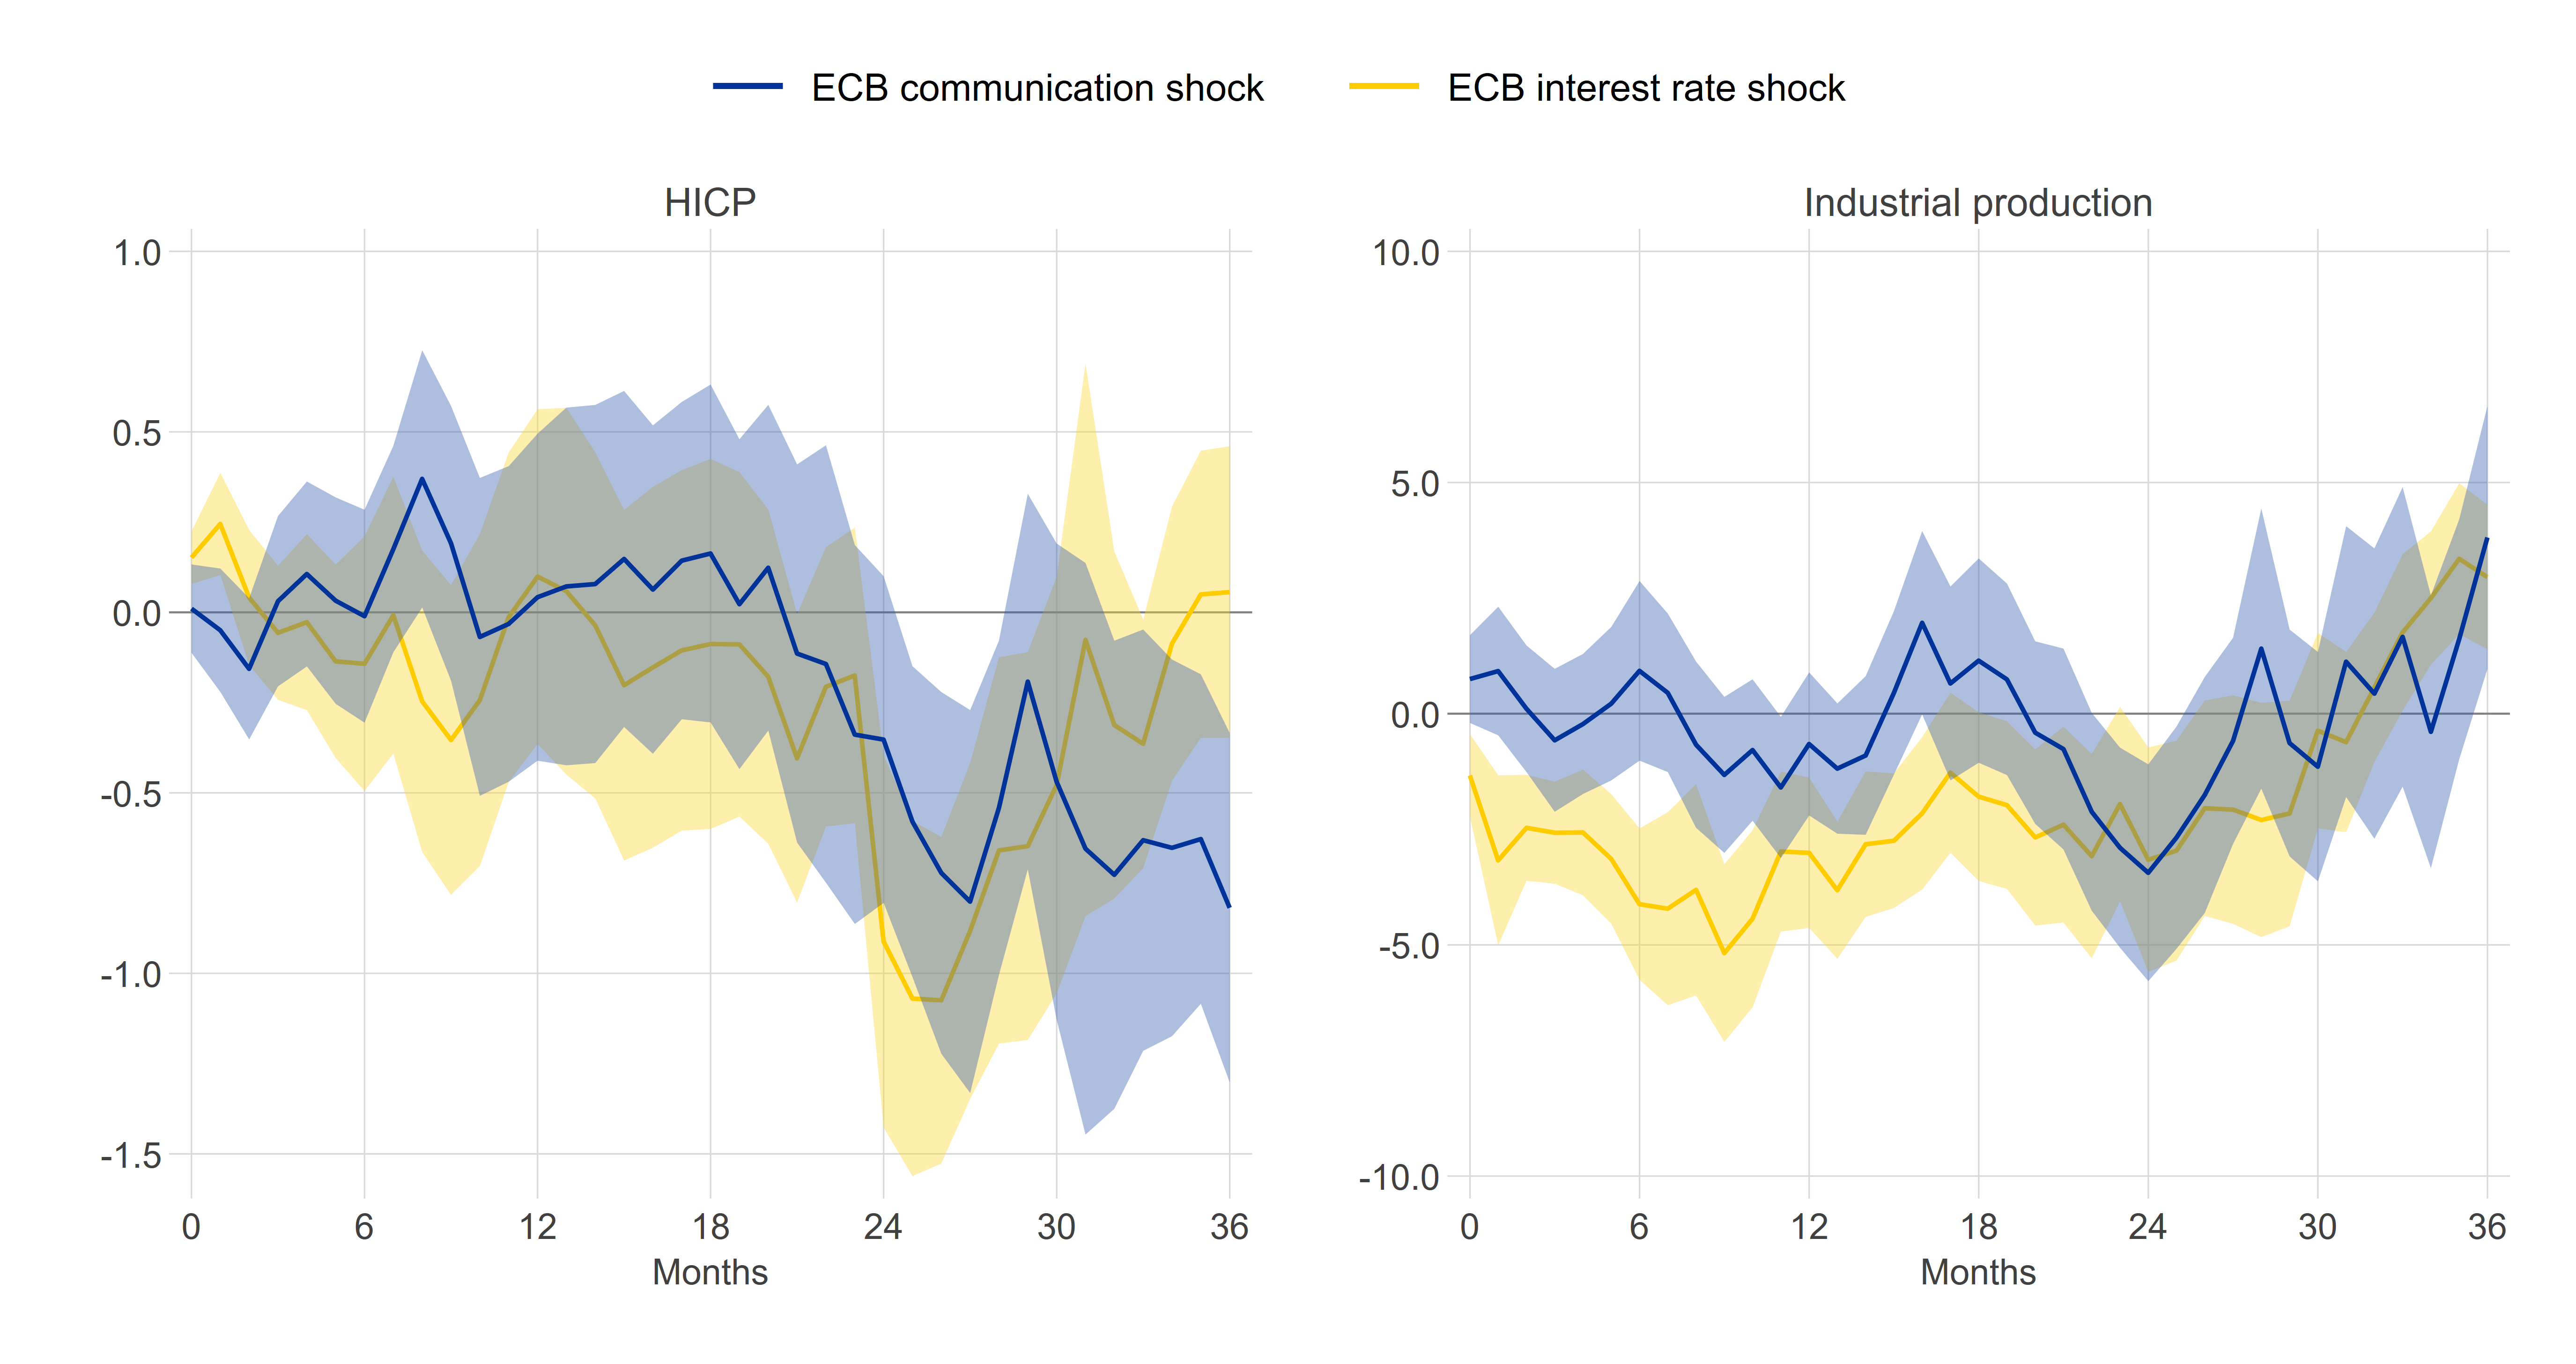
货币政策沟通的意外转变(“沟通冲击”)可以影响经济活动和通货膨胀。相对于意外利率决策(“利率冲击”)的影响,“沟通冲击”的影响往往较小且显现较慢,但仍然可能显著(图表6)。[19]
图表 6
欧洲央行沟通和利率冲击对欧元区宏观经济的影响
对利率和基于大型语言模型的欧洲央行沟通冲击的脉冲响应
(百分比)
来源:欧洲央行工作人员计算。
注释:使用局部投影法(LP)估计了工业生产和HICP对紧缩政策利率冲击和沟通冲击的脉冲响应。欧洲央行的沟通冲击源自图表1中基于大型语言模型(LLM)的情感指标,采用Gebauer、McGregor和Schumacher(2024)提出的两步程序。首先,将政策基调的变化与LLM在同一会议期间衡量的活动和通货膨胀基调进行回归,并对会议期间欧洲央行基于LLM评估的演讲和访谈得出的沟通进行回归。其次,根据Jarociński和Karadi(2020)的方法,将冲击限制在政策公告和新闻发布会窗口期间与股票价格高频反向移动的基调变化。LP中吸收这些冲击的控制变量包括各自响应变量的三个滞后项、欧元区失业率、金融市场中欧洲央行的系统性压力综合指标(CISS)、商品价格指数(均为对数水平)、3个月隔夜指数掉期(OIS)利率、10年期GDP加权合成主权债券收益率以及美元/欧元汇率。每个模型还控制了Jarociński和Karadi(2020)推导的“央行信息冲击”,以及利率(沟通)冲击回归中的沟通(利率)冲击。还包括各自冲击的三个滞后项。引入了针对大流行和乌克兰战争的前向虚拟变量(在t+h视界进入)(大流行时期:2020年3月至2021年12月,乌克兰战争时期:自2022年3月起)。沟通冲击和政策利率冲击均进行了标准化,使得每个冲击在峰值时导致3个月OIS利率上升25个基点。阴影区域表示68%的置信区间。估计样本为2002-25年。
同样重要的是,要认识到货币政策公告传递了不同类型的信息。市场不仅对决策做出反应,还对其所揭示的经济评估做出反应。意外的加息可能预示着政策收紧,但也可能导致市场重新评估经济活动的强度或通胀的持续性。研究已经开发出将政策意外与所谓的央行信息效应区分开来的方法,最近又将其与关于央行如何应对公开信息的意外区分开来。这些区分对于准确评估货币政策沟通的效果非常重要。[20] 最近的研究表明,这些渠道是不同的,并且可以共同识别,这有助于更精确地估计政策对经济的影响。[21]
对于欧洲央行而言,研究发现,会议日的估计货币政策意外——即公告周围窄窗口内的利率变动——部分可以从会议前六周欧元区股票市场的变化中推断出来。[22] 相比之下,市场对演讲的反应没有表现出这种模式。[23] 欧洲央行公告传达的信息也跨越国界。证据表明,它在欧洲央行公告日德国和美国政府债券收益率的共同运动中占重要部分。[24]
欧洲央行工作人员还分析了不确定性对货币政策沟通的影响。当经济条件迅速变化时,可能更适合强调当前的经济状态,而不是对遥远未来的精确指示。[25] 适当的精确程度还取决于政策制定者对其预测的信心,以及这种信心是如何被感知的。[26] 此外,政策制定者如何表达对其评估的信心——或承认与预期不同的发展——本身就可以提供关于政策立场的信息。[27]
信任与信誉
最后,经济主体不仅需要清楚地理解央行的信息,还需要信任这些言论会伴随着行动。解释为什么欧洲央行的通胀目标对经济稳定至关重要,可以加强公众对我们在保持价格稳定方面承诺的信心。这种解释在金融素养较低的人群中特别有效,因为它们可以帮助他们理解货币政策如何有助于实现通胀目标。这些效果可以持续几个月,但往往会随着时间的推移而减弱。[28] 因此,建立和维持信誉不仅仅是清晰地沟通个别决策。它需要一致且反复地解释为什么我们的目标至关重要,以及我们的政策如何有助于实现这一目标。[29]
货币政策沟通的实践
在演讲的第一部分回顾了关于货币政策沟通的近期科学研究之后,我现在将转向对货币政策沟通实践的讨论。
在其历史中,欧洲央行不断调整其沟通内容,以适应经济的变化、在确定货币政策立场时激活的工具以及政策制定者面临的不确定性的性质(图表7)。
图表 7
欧洲央行沟通中讨论主题的演变
(主题流行度的百分比份额)
来源:参见 Akkaya 等人(2025年)第7框、图表A,“从新闻发布会到演讲:欧洲央行货币政策沟通的影响”,经济公报,第1期,欧洲央行
注释:本图表中考虑的沟通渠道包括管理委员会货币政策会议后的新闻发布会、相关新闻稿、管理委员会货币政策会议记录以及欧洲央行行长的演讲。月度公报和经济公报出版物被排除在外,因为月度公报仅以PDF格式提供,这使其不适合主题数据过滤。最新观测数据截至2026年10月。
在全球金融危机之前,欧洲央行的货币政策沟通侧重于解释决策并使潜在的反应函数更具可预测性,而没有明确暗示利率路径。[30] 自成立以来,欧洲央行在做出政策决定时都举行新闻发布会。自2004年起发布的工作人员宏观经济预测提供了关于前景的进一步信息。政策决定系统地与对预测通胀路径周围风险的评估相关联,而会议之间的沟通可以帮助市场预测转折点。例如,欧洲央行行长特里谢在2005年12月加息前于2005年11月18日发表的演讲,帮助市场为五年来的首次加息做好了准备。[31] 通过这些步骤,即使在明确的前瞻性指引时代之前,关于货币政策取向的消息也影响了中长期收益率。[32]
全球金融危机和欧元区主权债务危机从根本上改变了环境。在严重的金融压力下,有效的沟通在恢复信心和支持平稳的货币政策传导方面发挥了至关重要的作用。这一点在2012年夏季尤为明显,原因是金融碎片化加剧和主权风险溢价上升。欧洲央行承诺“不惜一切代价”维护欧元,随后宣布了直接货币交易(OMT)工具,这有助于缓解这些担忧,并导致主权债券收益率大幅下降,危机中受影响最严重的国家的利差收窄。这一事件说明了由明确的政策承诺支持的沟通如何能够保障平稳的货币政策传导。[33]
随着政策利率接近实际下限,影响对未来利率的预期变得愈发重要。欧洲央行于2013年7月引入了明确的利率前瞻指引。通过沟通未来的政策路径,利率前瞻指引旨在影响即期政策期限之外的市场预期和融资条件。经验表明,设计至关重要。更长期限和视状态而定的指引可以通过阐明政策可能变动的条件,减少对未来利率的不确定性。
相比之下,短期限或开放式指引可能效果较差,甚至可能增加不确定性,如果它让市场对央行未来的行动方向感到不确定。[34] 与其他工具的相互作用也很重要。资产购买可以增强前瞻指引的有效性,而关于购买计划规模的清晰信息可以减少不确定性。然而,将资产购买的顺序与利率决策挂钩,也可能在经济条件意外变化时限制政策灵活性。
由于2021年货币政策战略审查,管委会采用了对称的2%通胀目标。在随后的货币政策会议(2021年7月)上,它修订了利率前瞻指引,更明确地将预期政策路径与通胀前景及基础通胀的实际进展挂钩。这强化了当通胀似乎面临低于目标风险时,采取有力或持久的货币政策应对以实现通胀目标的承诺。[35] [36]
然而,在2021-2022年通胀飙升之后,专门为持续低于目标通胀环境设计的指引不再合适。2022年7月至2023年3月期间构成了一个重要的过渡阶段。2022年7月,管委会通过将政策利率从-50个基点上调至零,脱离了实际下限。[37] 根据2021年战略决定,即欧洲央行关键利率是脱离实际下限时的主要货币政策工具,货币政策声明未提供关于预期未来利率路径的具体指引。不过,它确实提供了方向性指引,表明在即将到来的会议上进一步将利率正常化将是合适的,即使具体的幅度将取决于数据并按会议逐次决定。随后的四次会议(2022年9月至2023年2月)维持了方向性指引,先后实施了两次75个基点的加息,随后是两次50个基点的加息。
此外,2023年2月的会议明确了在3月会议上也加息50个基点的意图,这随后得以实施。然而,在2022年7月至2023年3月期间迅速将政策利率从-50上调至300后,2023年3月的货币政策声明用反应函数指引取代了方向性指引,即未来的利率决策将基于通胀前景,结合新进的经济和金融数据、基础通胀动态以及货币政策传导的强度。这些标准将按数据依赖、逐次会议的方式进行评估。这些反应函数要素保持不变。2025年7月增加了对通胀前景周围风险的明确作用:这反映了2025年货币政策战略评估结论的一种实施,即货币政策决策应明确纳入这种风险评估。
尽管随后的四次会议也确实加息了(每次25个基点,使政策利率达到400个基点),但在2023年3月的会议上发生了明显的换挡。实质上,在一系列快速且大幅度的加息后,政策利率与政策利率“适当水平”的合理范围之间的差距不再足够大,无法证明持续正式方向性指引的合理性。[38] 虽然正式方向性指引可能适用于对任一方向的大通胀冲击做出有力货币政策应对的早期阶段,但在后期阶段(在已经实施大幅调整后),它可能传达出关于未来利率路径的过度确定性。同样,在实施针对非极端通胀冲击的审慎货币政策应对时,避免正式方向性指引是明智的。[39]
管委会提供的框架指引可被视为实施了2021年货币政策战略声明中阐述的制定货币政策决策的战略方法。[40] 特别地,2021年战略承诺根据对所有相关因素的综合评估做出货币政策决策,考虑到实物变量和名义变量的经济分析与专注于货币传导机制的货币金融分析之间的相互依赖性。
既然完全依赖通胀预测是不明智的,尤其是在高度不确定时期,一种兼顾前瞻性通胀前景和基础通胀实际路径所揭示信息的平衡方法更为可取,基础通胀指标从实际通胀数据中提炼出与中期最相关的组成部分。在校准货币政策时,依赖货币传导强度的最新评估也至关重要,鉴于货币政策立场转变对宏观金融影响的时机和强度存在不确定性范围,以及金融条件和融资条件受外生冲击的可能性。[41]
框架指引提供了一种系统的货币政策方法,使金融市场参与者和外部专家能够理解。2021年货币政策战略声明强调,货币政策决定通过货币政策声明、新闻发布会、经济公报和货币政策会议记录进行沟通。连同季度员工宏观经济预测练习的发布,这些发布提供了评估反应函数标准的分析基础。通过员工工作文件和ECB博客的贡献,以及ECB执行委员会成员的演示和演讲,提供了进一步分析。[42]
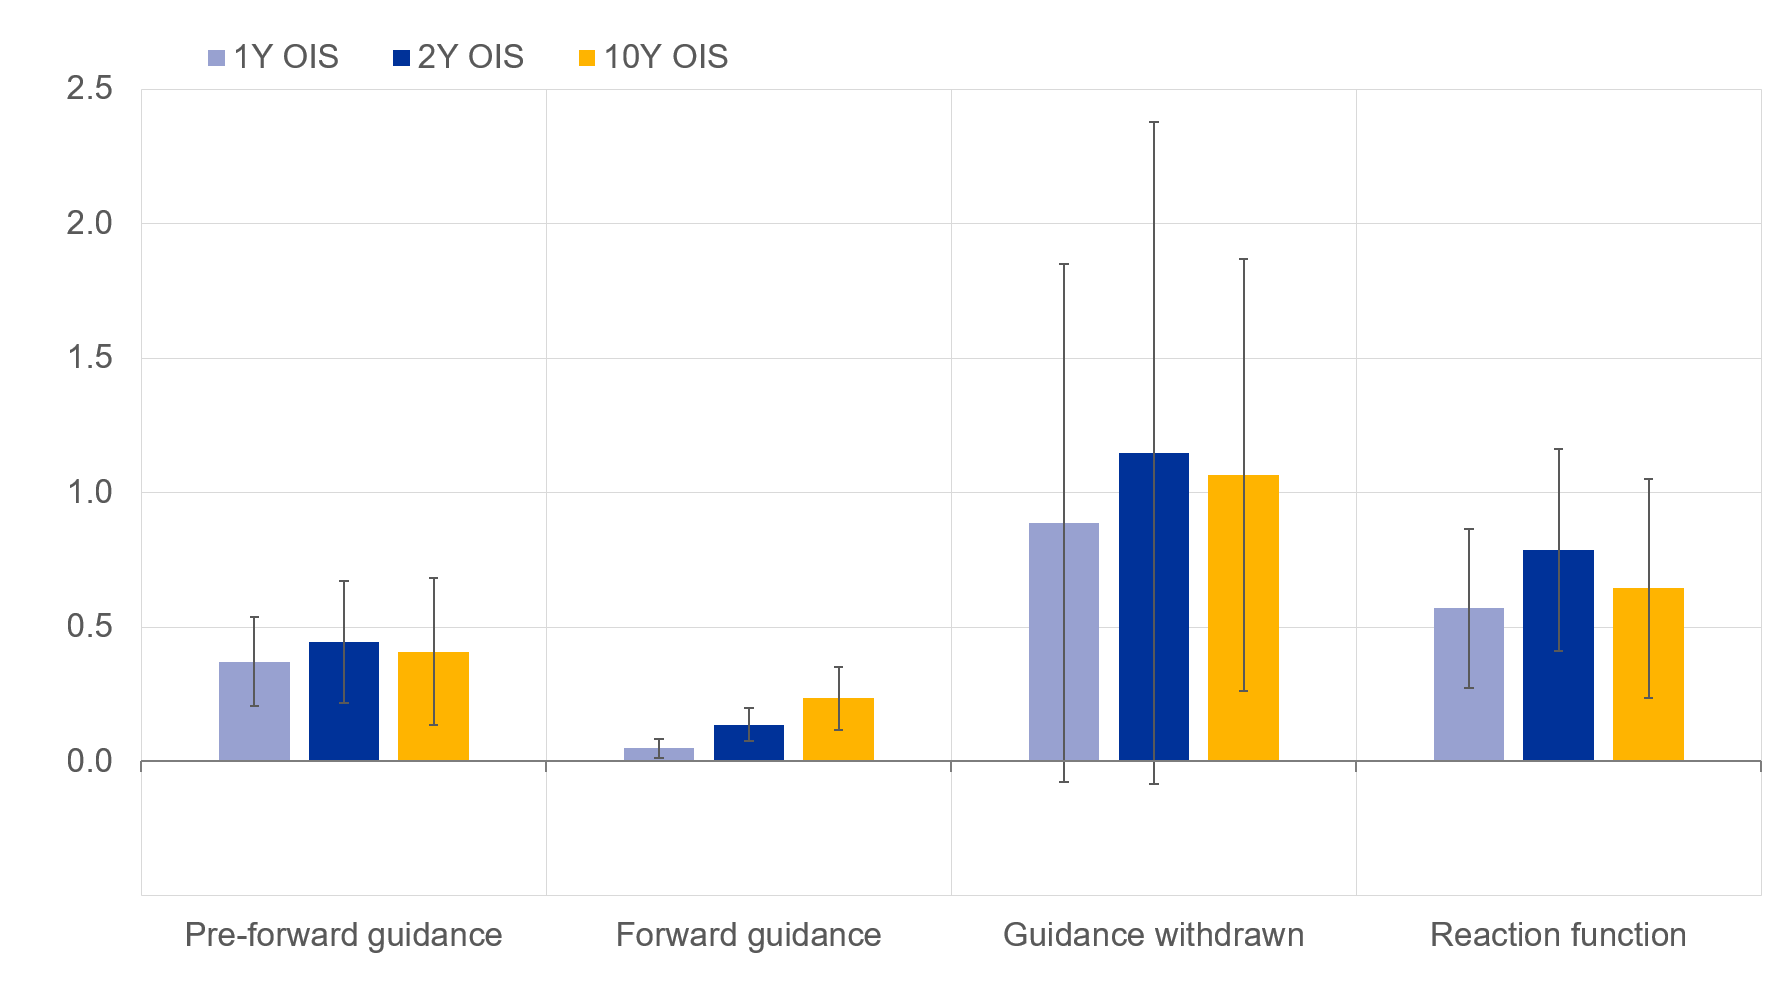
最近的ECB研究显示,与明确前瞻指引时期相比,在ECB当前的框架指引制度下,利率预期对宏观经济新闻的敏感性似乎有所增加,在明确前瞻指引时期,短期利率主要受有效下限约束,这意味着意外对预期政策路径的信息含量较小(图8)。市场似乎仅在反应函数标准明确制定后,才以系统性方式将宏观经济新闻纳入利率预期,这也发生在宏观经济不确定性消退的时候。话虽如此,证据只是暗示性的而非确定性的:经济环境、不确定程度以及货币政策面临的约束在这两个时期也发生了重大变化。尽管如此,这凸显了沟通框架如何影响预期和货币政策传导。
图 8
按沟通制度划分的OIS利率对欧元区宏观经济意外的反应
(每标准差意外的基点数)
来源:ECB员工计算。
注释:在发生一次标准差的欧元区宏观经济意外后,OIS利率的估计变化(以基点计),针对1年、2年和10年期限。OIS利率的日一阶差分回归到ECB宏观经济意外指标(MSI)所使用的宏观经济意外序列上,包含制度特定的截距和交互项、因变量的一阶滞后项,以及控制有效下限、理事会决策日和新闻发布会日的指标作为控制变量(结果对省略控制变量、分别估计每个制度以及使用替代下限期限定义具有稳健性)。意外序列基于59个欧元区指标的彭博共识预测数据构建。对于每个指标,意外值等于发布值减去彭博中位预测,再除以该指标自身意外的标准差。每个发布按相应交易日标记。指标按彭博相关性得分加权,衡量跟踪该序列发布的彭博终端用户占比。因此权重独立于任何利率变动。同一天同类别的发布会经过相互相关性修正后合并,以免同一信号的多次读数被重复计算。须线代表95%置信区间。标准误对异方差和序列相关具有稳健性。系数按宏观经济意外序列的全样本标准差缩放。估计期间:2007-26。
最后,将不确定性纳入货币政策沟通涉及权衡。[43] 鉴于外界对支撑该工作的系统性和全面分析的高度信任,在不确定性升高的环境下,基线预测提供的信息锚定作用比以往任何时候都更宝贵。同时,针对具体且重大的风险事件,发布替代情景可以帮助金融市场、专家和公众理解如果这些替代情景成真,对通胀和增长动态可能产生的量化影响。[44]
沟通风险在于,过度关注已发布的情景,而未同时考虑到每份货币政策声明中包含并在会议记录中进一步阐述的全面风险评估。在任何时期,一系列风险因素都可能显现,因此需要广角视角,而非采取过度关注某一特定情景集的简化方法。[45]
结论
在本次演讲中,我概述了ECB关于货币政策沟通科学的一些最新研究。特别是,我强调了基于文本的新工具(包括大语言模型)使我们能够更系统地衡量央行沟通,这些工具证实了我们的言论会影响金融市场,无论是在会议之间还是会议当天。相对于面向市场的沟通,触达家庭和企业更具挑战性:他们对通胀的关注随通胀本身起伏,这使得清晰一致的沟通在通胀升高时显得更加重要。
关于货币政策沟通的实践,当政策利率脱离有效下限时,框架指引比利率前瞻指引更有效。特别是,框架指引保留了前瞻指引为利率预期提供锚定的有益特性,而不产生僵化和误解风险等成本。通过沟通一个阐述指导我们决策标准的反应函数,我们的框架指引帮助市场解读新进数据。
我想感谢 Viola Billerbeck、Yannis Da Silva Stamoulis、Alessandro De Sanctis、Laura Gati、Stefan Gebauer、Klodiana Istrefi、Peter McQuade、Maria Sole Pagliari、Chiara Scenini、Lennart Stein 和 Lucien Vargas Gniagnocavo 对本次讲话所作贡献。此处表达的观点属于我个人,不应被解读为理事会的集体观点。
除了在决定货币政策有效性方面的作用外,沟通对于确保问责制和信任也至关重要,鉴于中央银行作为获得运作独立性以履行其职责的公共机构的地位。
审阅中央银行货币政策沟通的更广泛文献超出了本次讲话的范围。
参见,例如,Gardner, B., Scotti, C. 和 Vega, C. (2022), “言行同样有力:中央银行沟通与股票价格对宏观经济公告的反应”,《计量经济学杂志》,Vol. 231,No 2,pp. 387-409;Picault, M. 和 Renault, T. (2017), “言不尽相等:ECB 沟通的新衡量方法”,《国际货币与金融杂志》,Vol. 79,pp. 136-156;Bouscasse, J.-F., Kapp, D., Kedan, D., McGregor, T. 和 Schumacher, J. (2023), “言辞如何引导市场:衡量货币政策沟通”,ECB 博客,ECB,8月9日;以及 Marozzi, A. (2021), “ECB 追踪器:对 ECB 新闻发布会进行即时预测”,工作论文系列,No 2609,ECB。
评估大型语言模型和 AI 代理对 ECB 沟通的中介作用如何改变沟通最佳实践,超出了本次讲话的范围。另请参见:参见 Brunnermeier, M.K. (2026), “人工智能与金融的崭新世界”,为堪萨斯城联邦储备银行杰克逊霍尔经济政策研讨会准备的论文,8 月。
DFR 引导货币政策立场。在基于 LLM 的方法中,将全文提供给前沿 LLM (GPT/5.1),并附带一个广泛的提示词,以支持准确性、可审计性和稳定性。模型版本保持固定,因为对于简单的分类任务,不同版本间的性能非常相似,且这有助于比较不同时间的分数。分数范围为每个维度 -1 到 1:零为中性,正数为鹰派,负数为鸽派。鹰派沟通表明未来收紧和/或政策工具箱中限制性措施延长的可能性更高。中性沟通强调数据依赖性、风险平衡或未来政策立场没有明确的方向性倾斜。鸽派沟通表明未来宽松和/或政策工具箱中更早正常化的可能性更高。模型还会识别每个分数背后的关键段落,并为人工验证提供简要理由。每份文件都会被多次评分,保留中位数以降低对单个模型结果的敏感性。值得注意的是,DFR 与沟通语气之间的关系本质上是不完美的,因为后者捕捉的是围绕政策决策的语言,而该决策与决策本身是独立测量的。
Araujo, D., Bokan, N., Comazzi, F.A. 和 Lenza, M. (2025), “Word2Prices:将中央银行沟通嵌入用于通胀预测”,工作论文系列,No 3047,ECB。货币政策声明所包含的信息比工作人员预测更新,包括预测工作截止日期之后的进展,还包括理事会的风险评估。
在 Gáti 和 Handlan (2022) 中,作者将沟通指标与美联储在绿皮书中所述的预期以及已实现的政策变量进行回归,并识别出中央银行预期、以政策变量形式的决策与沟通之间存在系统性关系。Gáti, L. 和 Handlan, A. (2022), “货币沟通规则”,工作论文系列,No 2759,ECB,
参见脚注 5 和 6。
Bouscasse, J.-F. 等人 (2023),op. cit。
Ebener, L. 和 McGregor, T. (2026), “分析师听到的内容及其对货币政策的重要性”,工作论文系列,No. 3298,ECB。
Istrefi, K., Odendahl, F. 和 Sestieri, G. (2026), “ECB 沟通及其对金融市场的影响”,《欧洲经济评论》,Vol. 188,No 105410;Altavilla, C., Gürkaynak, R.S., Kind, T. 和 Laeven, L. (2026), “频繁政策事件下的货币传导”,《货币经济学杂志》,Vol. 163,No 103986;Akkaya, Y., Bitter, L., Grasso, A. 和 Amorim Cabaco, B. (2025), “从新闻发布会到演讲:ECB 货币政策沟通的影响”,《经济通报》,Issue 1,ECB。
Belly, G. 等人 (2023), “通过机器学习预测欧元区主权风险”,《预测杂志》,Vol. 42,No 3,pp. 657-684;Akkaya, Y., Bitter, L., Brand, C. 和 Fonseca, L. (2024), “识别 ECB 货币政策的统计方法”,工作论文系列,No 2994,ECB。
Ehrmann, M., Georgarakos, D. 和 Kenny, G. (2025), “中央银行与公众沟通带来的可信度收益”,《欧洲经济评论》,Vol. 177,No 105069;Battistini, N. 和 Trebbi, G. (2026), “是需求驱动还是供给驱动?企业如何看待当前通胀”,ECB 博客,ECB,7月29日;Song, W. 和 Stern, S. (2025), “企业不关注与货币政策效力:一种基于文本的方法”,《经济研究评论》,Vol. 92,No 5,pp. 3438-3469。关于为战略评估进行的工作,参见 ECB (2025), “货币政策工具、战略与沟通报告”,不定期文件系列,No 372,ECB。
关注通胀需要时间和精力,因此在关注收益很少时不予关注,从个人角度来看是一个理性的决定。
Ehrmann, M. 等人 (2025),同上;D’Acunto, F.、Georgarakos, D.、Kenny, G. 和 Weber, M. (2026),《宏观经济的主观模型与货币政策的传导》,NBER Working Papers,第 35831 号,National Bureau of Economic Research,9月。
Weber, M.、Candia, B.、Afrouzi, H.、Ropele, T.、Lluberas, R.、Frache, S.、Meyer, B.、Kumar, S.、Gorodnichenko, Y.、Georgarakos, D.、Coibion, O.、Kenny, G. 和 Ponce, J. (2025),《告诉我一些我还不知道的事情:低通胀和高通胀环境下的学习》,Econometrica,第 93 卷,第 1 期,第 229-264 页。
D’Acunto, F.、Georgarakos, D.、Kenny, G. 和 Weber, M. (2026),《宏观经济的主观模型与货币政策的传导》,Working Paper,第 35831 号,National Bureau of Economic Research,9月。
另见 Gebauer, S.、McGregor, T. 和 Schumacher, J. (2024),《央行沟通如何影响经济》,The ECB Blog,ECB,7月31日。
Jarociński, M. 和 Karadi, P. (2020),《解构货币政策意外——信息冲击的作用》,American Economic Journal: Macroeconomics,第 12 卷,第 2 期,第 1-43 页;Jarociński, M. 和 Karadi, P. (2026),《不完美信息下的货币政策意外》,Working Paper Series,第 3292 号,ECB,10月。
Jarociński, M. 和 Karadi, P. (2026),《不完美信息下的货币政策意外》,Working Paper Series,第 3292 号,ECB,10月。
然而,证据表明,市场高估了欧洲央行对金融市场发展的反应的即时性,没有充分考虑到货币政策调整中典型的渐进性。
Altavilla, C.、Gürkaynak, R.S.、Kind, T. 和 Laeven, L. (2026),《频繁政策事件下的货币传导》,Journal of Monetary Economics,第 163 卷,文章 103986,11月。该研究还发现,尽管演讲确实会显著影响资产价格,但定期政策公告仍占欧元区各期限利率高频波动的大部分。
Jarociński, M. (2022),《央行信息效应与跨大西洋溢出效应》,Journal of International Economics,第 139 卷,文章 103683,11月。
当严重或不可预见的经济冲击需要立即的政策灵活性时,保持自由裁量权可能是更可取的选择,因为严格的承诺可能会迫使中央银行遵守不再适合改变后的经济现实的规则或路径,从而产生昂贵的“稳定化偏差”。例如,参见 Clarida, R.、Gali, J. 和 Gertler, M. (1999),《货币政策的科学:新凯恩斯主义视角》,Journal of Economic Literature,第 37 卷,第 4 期,第 1661–1707 页;Rogoff, K. (1985),《对中间货币目标承诺的最优程度》,The Quarterly Journal of Economics,第 100 卷,第 4 期,11月,第 1169–1189 页;以及 Woodford, M. (2003),《利率与价格:货币政策理论基础》,Princeton University Press。
Gáti, L. (2023),《随着时间的推移——动态央行沟通》,Journal of Money, Credit and Banking,第 55 卷,第 5 期,4月19日;Gáti, L. 和 Handlan, A. (2025),《信心的声誉》,Working Paper Series,第 3141 号,ECB。
Fadda, P.、Hanifi, R.、Istrefi, K. 和 Penalver, A. (2025),《央行不确定性的沟通》,Journal of International Money and Finance,第 157 卷,8月。
Ehrmann, M.、Georgarakos, D. 和 Kenny, G. (2025),《央行与公众沟通带来的可信度提升》,European Economic Review,第 177 卷,文章 105069,8月。
正如欧洲央行2021年战略评估和2025年战略评估的发现所强调的那样,清晰性和一致性对于使沟通有效至关重要。沟通的清晰性是确保金融市场参与者、企业和家庭正确理解决策的先决条件,而信息随时间推移以及言行之间的一致性对于公众信任和央行信誉至关重要。
2008 年之前,欧洲央行旨在通过透明且结构化的货币政策策略阐明其反应函数,同时刻意避免严格遵循简单规则。概览见 Issing, O. (2019), The long journey of central bank communication, MIT Press。在阐述欧洲央行货币政策沟通方法时,Issing (2000) 强调,“没有比连续解释我们如何得出、确认或完善对价格稳定前景的共同评估这一艰巨任务——会议接会议,月度接月度——更令人信服的替代方案。这种评估在我们的策略背景下进行,并以系统方式开展,即使我们的策略在某些观察者看来可能过于复杂。”类似地,Issing (2005) 强调,“公开宣布的策略为市场提供指导,使其能够更高效地形成预期,并更好地预判利率决策”。Draghi (2014) 后来评估称,“有可信的目标和被充分理解的反应函数,共同使金融市场和公众能够对我们未来的利率政策形成合理预期 […] 在危机前时期,这些预期效果运作相对顺畅。 […] 我们的反应函数可以根据我们的策略和行动被很好地理解 […]”。虽然没有对利率路径提供明确的前瞻指引,但从 2005 年 12 月开始的紧缩周期中某些表述反复出现——从“密切关注”到“非常密切关注”再到“高度警惕”——导致市场将其视为下次会议决策的事实上的“红绿灯系统”(参见 Cour-Thimann 和 Jung, 2021)。参见 Issing, O. (2000), “Communication challenges for the ECB”,CFS 研究会议“欧洲央行及其观察者 II”开场发言,法兰克福,6 月 26 日;Issing, O. (2005), “Communication, Transparency, Accountability: Monetary Policy in the Twenty-First Century”,Federal Reserve Bank of St. Louis Review,第 87 卷,第 2 期,第 1 部分;Draghi, M. (2014), “Monetary policy communication in turbulent times”,在阿姆斯特丹“荷兰银行 200 年:未来二十年的中央银行业务”会议上的演讲,4 月 24 日;Cour-Thimann, P. and Jung, A. (2021), “Interest-rate setting and communication at the ECB in its first twenty years”,European Journal of Political Economy,第 70 卷,102039。
Istrefi, K., Odendahl, F. 和 Sestieri, G. (2026), “ECB communication and its impact on financial markets”,European Economic Review,第 188 卷,文章 105410,8 月。
Istrefi, K. 和 Sestieri, G. (2019), “Does the ECB balance of risks matter for monetary policy decisions?”, Eco Notepad,第 127 期,法国央行,8 月 2 日;Istrefi, K., Odendahl, F. 和 Sestieri, G. (2026), “ECB communication and its impact on financial markets”,European Economic Review,第 188 卷,文章 105410,8 月;Akkaya, Y., Bitter, L., Brand, C. 和 Fonseca, L. (2024), “A statistical approach to identifying ECB monetary policy”,Working Paper Series,第 2994 号,欧洲央行。
Akkaya, Y., Bitter, L., Brand, C. 和 Fonseca, L. (2024), “A statistical approach to identifying ECB monetary policy”,Working Paper Series,第 2994 号,欧洲央行;Belly, G., Boeckelmann, L., Caicedo Graciano, C.M., Di Iorio, A., Istrefi, K., Siakoulis, V. 和 Stalla-Bourdillon, A. (2023), “Forecasting sovereign risk in the Euro area via machine learning”,Journal of Forecasting,第 42 卷,第 3 期,第 657-684 页,1 月 14 日;Istrefi, K., Odendahl, F. 和 Sestieri, G. (2026), “ECB communication and its impact on financial markets”,European Economic Review,第 188 卷,文章 105410,8 月;Altavilla, C., Giannone, D. 和 Lenza, M. (2014), “The financial and macroeconomic effects of OMT announcements”,Working Paper Series,第 1707 号;Alcaraz, C., Claessens, S.,Cuadra, G., Marques-Ibanez, D. 和 Sapriza, H. (2019), “Whatever it takes: what's the impact of a major nonconventional monetary policy intervention?”, Working Paper Series,第 2249 号,欧洲央行。
Ehrmann, M., Gaballo, G., Hoffmann, P. 和 Strasser, G. (2019), “Can more public information raise uncertainty? The international evidence on forward guidance”,Journal of Monetary Economics,第 108 卷,第 93-112 页。
欧洲央行 (2021), “货币政策决定”,7 月 22 日;欧洲央行 (2021), “2021 年 7 月 21-22 日会议”,理事会货币政策会议记录,8 月 26 日。
该审查还更加强调使沟通面向更广泛的公众。自 2021 年 7 月以来,我们的货币政策声明附有为更广泛受众设计的简化和可视化解释。研究表明,这些解释可以大幅降低理解我们信息所需的技术知识。Herbert, S., Istrefi, K. 和 Sestieri, G. (2023), “Towards more clarity in central bank communication”,Eco Notepad,第 314 期,法国央行,4 月 13 日;Ehrmann, M., Georgarakos, D. 和 Kenny, G. (2025), “Credibility gains from central bank communication with the public”,European Economic Review,第 177 卷,105069;欧洲央行 (2021), 《2021 年年度报告》,“一年纵览”部分。
货币政策正常化进程已于 2021 年 12 月启动,当时宣布将在 2022 年第一季度结束疫情紧急购债计划 (PEPP) 下的净资产购买。在预期未来加息的情况下,收益率曲线在 2022 年初迅速上移。参见 Lagarde, C. (2022), “欧元区货币政策正常化”,欧洲央行博客,欧洲央行,5 月 23 日。
我关于方向性前瞻指引的讨论是指理事会的正式货币政策声明,该声明在传达欧洲央行货币政策立场方面具有最高权重。
另请参阅 Lane, P.R. (2025),《通胀偏差与货币政策》,在第15届汇率研讨会上的主题演讲,由 Banka Slovenije 与 Banca d’Italia、国际清算银行、欧洲中央银行和 Nationale Bank van België/Banque Nationale de Belgique 共同主办,地点:卢布尔雅那,日期:3 December;Lane, P.R. (2026),《能源供给冲击的分析视角》,在欧洲改革中心的晚宴致辞,伦敦,13 May;Lagarde, C. (2026),《应对能源冲击:风险与政策回应》,在“欧洲中央银行及其观察者”会议上的主题演讲,由歌德大学法兰克福货币与金融稳定研究所主办,法兰克福,25 March。
另请参阅 Lagarde, C. (2025),《新时代的稳健战略》,在第25届“欧洲中央银行及其观察者”会议上的演讲,由歌德大学货币与金融稳定研究所主办,12 March;Lane, P.R. (2025),《货币政策的实施》,在2025年欧洲中央银行货币政策会议:连接科学与实践上的主题演讲,6 October。
关于基于模型的货币政策传导强度估计的综述,请参阅 Lane, P.R. (2024),《2021-2022年通胀飙升及宏观经济模型视角下的货币政策应对》,由 Banca d’Italia 主办的 SUERF Marjolin 讲座,罗马,18 November。另请参阅:Lane, P.R. (2022),《货币政策的传导》,在 SUERF、CGEG|Columbia|SIPA、欧洲投资银行、兴业银行联合会议“欧盟与美国视角:经济政策新方向”上的演讲,纽约,11 October;Lane, P.R. (2023),《欧元区加息周期:阶段性评估》,Dow 讲座,在国家经济与社会研究所,伦敦,16 February 2023;Lane, P.R. (2023),《欧元区货币政策收紧的银行渠道》,在银行偿付能力与货币政策小组讨论上的发言,NBER 2023年夏季研讨会宏观、货币与金融摩擦研讨会,马萨诸塞州剑桥,12 July;Lane, P.R. (2024),《欧元区货币政策的有效性与传导》,在堪萨斯城联储经济研讨会“重新评估货币政策的有效性与传导”小组上的发言,杰克逊霍尔,24 August;Lane, P.R. (2025),《货币政策的传导:金融状况与信贷动态》,在第5届 WE_ARE_IN 宏观经济学与金融会议 2025 上的欢迎致辞,法兰克福,21 October。欧洲央行系统研究网络 ChaMP (Challenges for Monetary Policy Transmission in a Changing World) 提供了大量关于货币政策传导的研究。
例如,我通常会在货币政策会议后的一周内发布一份包含部分更新分析的幻灯片:最新的幻灯片可在此处获取。
另请参阅:Lane, P.R. (2024),《不确定性下的货币政策》,在2024年英格兰银行观察者会议上的主题演讲,伦敦国王学院,25 November;Lane, P.R. (2025),《货币政策决定的沟通:纳入风险与不确定性》,在第二届 Thomas Laubach 研究会议上的发言,华盛顿特区,16 May。
欧洲中央银行的做法是在保持市场利率曲线固定的情况下审视替代情景。这有助于将替代情景的条件性宏观经济影响与内生货币政策反应区分开来。市场参与者通过运行政策模拟来探索对替代情景的可能货币政策反应并不困难,特别是因为欧洲中央银行公布了其使用的主要宏观经济模型的细节。当然,实际的货币政策决策除考虑基于模型的利率模拟提供的指引外,还会考虑更广泛的因素。
另请参阅 Lane, P.R. (2026),《欧洲中央银行货币政策的诊断挑战》,在2026年欧洲中央银行货币政策会议:连接科学与实践上的主题演讲,法兰克福,5 October。
相关主题
前瞻性指引
货币政策
沟通
中央银行业务
金融市场
通胀
经济发展
政策
免责声明
请注意,相关主题标签目前仅适用于选定内容。
联系方式 欧洲中央银行
总局通讯部
Sonnemannstrasse 20
60314 法兰克福,德国
+49 69 1344 7455
允许转载,前提是注明来源。
媒体联系人