KKR和RWE都是富有的公司。为什么他们需要英国国家贷款来为他们的风电场提供资金? | 尼尔斯·普拉特利
“这项对英国可再生能源的重大投资是对在英国建设的信心票,”首相宣布。
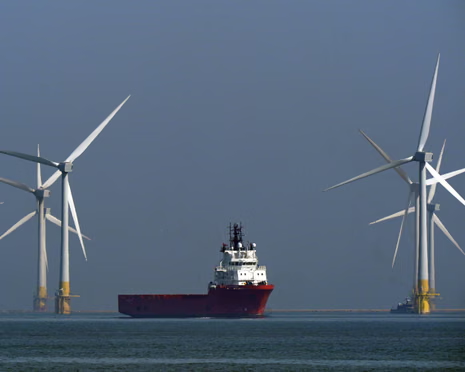
安迪·伯纳姆显然正确地认为,诺福克海岸外的两个Vanguard风电场是巨大的投资。它们总共需要近£13bn的债务融资。但他不能声称它们代表了信心的新体现。该项目自德国公用事业公司RWE(开发商)在1月份的可再生能源拍卖中获得建设风电场的合同以来,就一直在筹备中。
相反,周三的新消息是该项目将如何融资,这也是故事变得有趣的地方。在股权方面,RWE表示已将Vanguard计划50%的股份出售给美国私募股权和基础设施巨头KKR。在债务方面,£12.8bn来自“一个由35家国际银行组成的财团”,其中包括来自英国自身国家财富基金(NWF)的£1bn。
伯纳姆在准备气候峰会时赞扬了£12bn的海上风电投资,阅读更多内容。可以说,国家财富基金参与其中是合理的——引导资本流向能源转型项目在很大程度上是其成立的目的之一。但这里还有其角色的另一个关键方面:这个国家支持的机构并不打算替代私人资本;相反,用术语来说,其资金应该是“额外的”,以确保建设那些可能不会以其他方式建设的基础设施。
以下是国家财富基金对这一过程的描述:“对于我们正在考虑的每项投资,我们测试并评估如果没有我们,影响不会实现的程度,因此我们确信我们正在提供以其他方式无法实现的财务和非财务价值。”
那么这如何适用于Vanguard风电场?如果国家财富基金没有投入其£1bn,它们会被取消吗?这似乎极不可能。
请考虑RWE是欧洲最大的电力发电商之一,而KKR是私募股权巨头。这些富裕的公司经验丰富,善于筹集资本。也请考虑一下,为开发商降低海上风电项目风险的主要方式是拍卖过程,该过程为他们的电力设定了20年保证的通胀挂钩价格。在这种情况下,价格为每兆瓦时£91.20(以2024年货币计),按历史标准来看是高的。
如果借贷成本在拍卖上升了——而且确实上升了——这对RWE和KKR来说是不幸的。他们可能不得不为债务支付更多,或者投入更多股权,这两者都会压低他们的回报。但这是商业生活中每天都会遇到的风险。为什么国家财富基金此前一直远离固定式海上风电,现在却认为自己必须加入一个银团贷款,而在这个项目中,认为其贡献是成败关键已经很牵强了?
国家财富基金的论点是,其参与“扩大了海上风电开发商可获得的资本池,并有助于在AR7 [上一轮拍卖] 成功后满足前所未有的流动性需求”。换句话说,该行业在未来几年将需要如此多的资本,以至于国家支持的贷款机构需要随时待命。
跳过简报推广after newsletter promotion
这是一种辩护,但从开发商的角度来看,它听起来非常有吸引力。他们可以竞标一份保证收入20年的指数挂钩合同;然后,如果借贷条件紧张,他们会被邀请去考虑国家会提供帮助以试图缓解资金压力。难怪KKR想参与其中。请注意,国家财富基金表示其贷款是按市场利率进行的。尽管如此,它对如何增加“额外”价值的定义似乎已经变得非常牵强。
国家财富基金的其他许多大额贷款,比如为Sizewell C提供的数十亿资金,以及为劳斯莱斯开发小型模块化反应堆提供的£599m,要容易理解得多。如果没有国家支持,这些项目确实可能不会发生。这同样适用于它在电池技术等领域的无数小额投资。
相比之下,海上风力发电是一个成熟的市场,拥有激励开发商的有效机制——差价合约。国家财富基金的资金池并非取之不尽。目前更好的贷款目标可能是与电气化相关的任何领域,即热泵和电动汽车的普及,或存储解决方案。正如能源领域的半壁江山所指出的那样,那里存在着巨大的脱碳收益。
我们许多人会说,采取一点国家行动主义来加速能源转型是一件好事。但正如这里先前所论证的那样,对这一“额外性”原则进行更多审查早该进行了。复制私人部门无论如何都会做的事情几乎没有意义。当一家巨大的私募股权公司KKR因为资金条件有些艰难而获得帮助时,公平地问一问国家是否在其有限的资金上获得了最大的回报是合理的。